캐나다 한국 주택보험 차이
Canada vs Krea home insurance 차이를 한국과 캐나다 공식 자료(기준일 2026년 8월)를 교차 비교하여 정리했습니다. 이 글은 사실 기준으로만 작성했으며 최종 결정은 공식 기관 확인을 권장합니다.
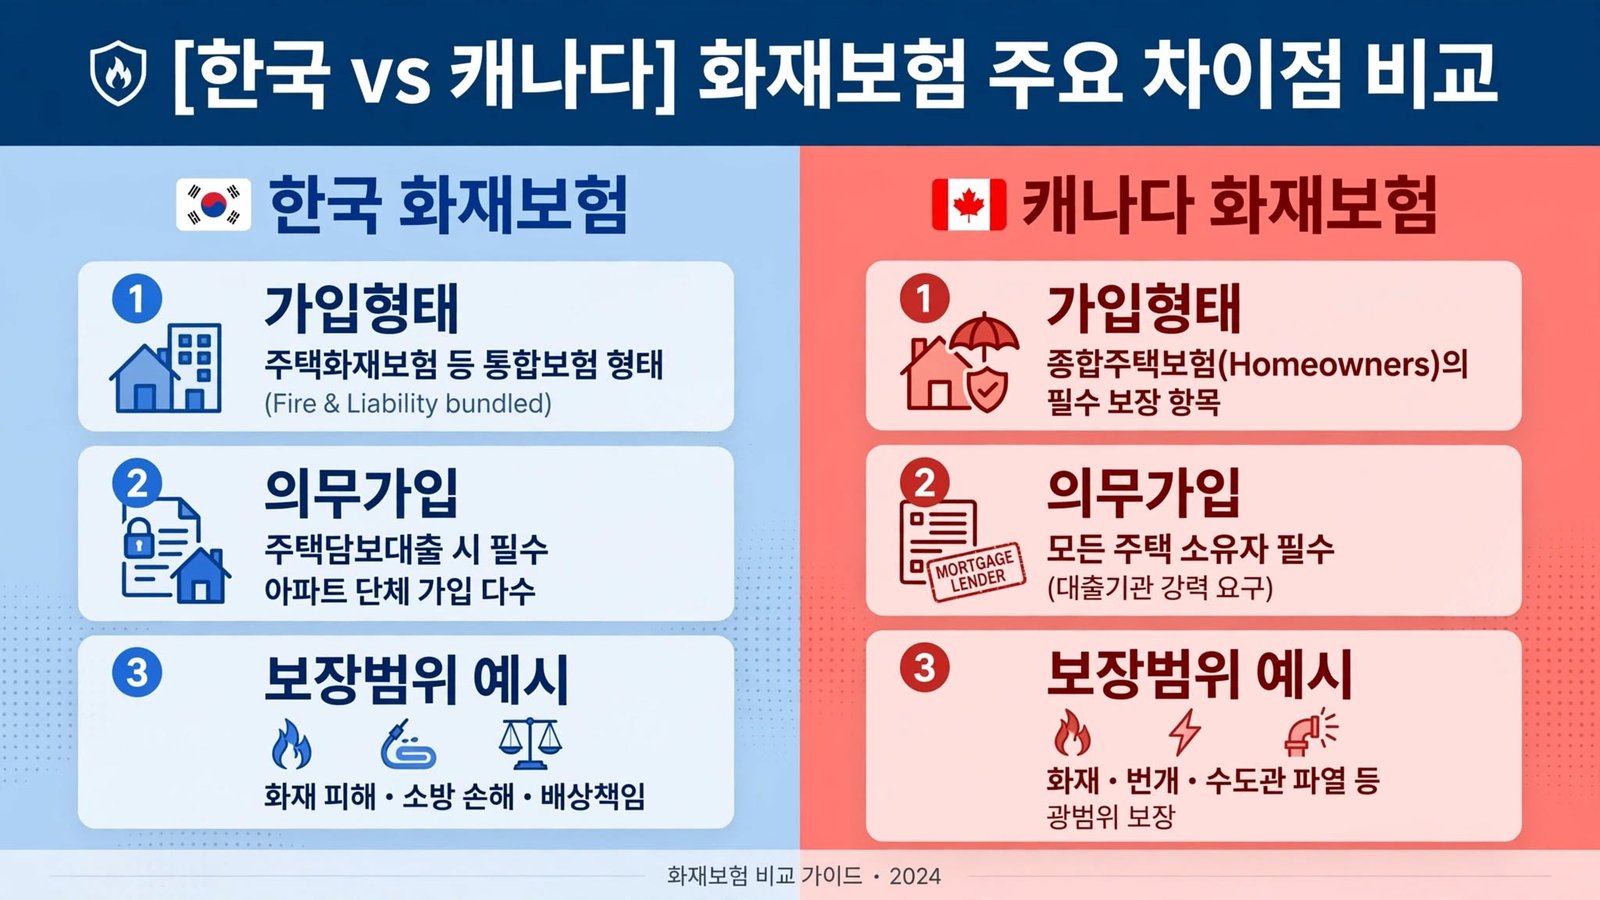
Canada vs Korea home insurance 핵심 구조 차이
한국 주택 화재보험은 화재·폭발·붕괴·급배수 누출 등 위험을 특약으로 조합하는 방식입니다. 따라서 기본 계약에 필요한 특약을 더해야 생활 위험이 충분히 보장됩니다.
반면 캐나다는 Dwelling, Personal Property, Personal Liability, Additional Living Expenses를 하나의 계약에서 종합 보장합니다. 예를 들어 건물 재건축 비용을 기준으로 보장액을 산정합니다.
💡 중요: 한국과 캐나다 공식 자료(기준일 2026년 8월)를 교차 비교하여 정리했습니다. 캐나다 정부 자료에 따르면 Mortgage Loan Insurance는 대출기관을 보호하는 보험으로 Home Insurance와 완전히 다른 상품입니다.
한국 화재보험의 의무와 한계
16층 이상 아파트 등 특수건물은 법에 따라 특약부화재보험 가입 의무가 있습니다. 하지만 이는 건물 전체의 화재 위험을 중심으로 하는 제도입니다. 따라서 개인 가재도구, 화재배상책임, 누수 갈등은 개인 보험으로 별도 확인해야 합니다.
또한 실화에 따른 배상책임은 과실 정도와 법적 요건에 따라 달라질 수 있습니다. 화재배상책임 특약으로 예상치 못한 대인·대물 위험을 보완하는 것이 중요합니다.
캐나다 종합형 주택보험이란
캐나다 Home Insurance 자체는 모든 소유자에게 법적으로 의무화된 제도는 아닙니다. 하지만 모기지를 이용하면 대출기관이 Proof of Insurance 제출을 요구하는 것이 일반적입니다.
캐나다 모기지 스트레스테스트 계산법 2026 – MQR 5.25%로 대출한도 18% 차이 분석 – kcanadatmi
| 구분 | 한국 주택화재보험 | 캐나다 Home/Tenant Insurance |
| 기본 구조 | 화재 중심 + 특약 조합 | 주택·소지품·배상·추가생활비 종합형 |
| 의무 여부 | 특수건물은 법정 의무 | Home Insurance 자체는 법정 의무 아님, 모기지 시 대출기관이 요구 |
| 건물 보장 기준 | 건물 손해 중심 | Rebuilding Cost / Replacement Cost 중심 |
| 배상책임 | 화재배상·일상생활배상 특약 | Personal Liability가 핵심 보장 |
한국 화재보험 어디까지 보장될까
한국 상품은 보험사별 개정과 리뉴얼이 잦습니다. 따라서 상품명과 보험료는 각 보험사 다이렉트 홈페이지에서 다시 확인해야 합니다.
| 구분 | 삼성화재 (다이렉트 착한플랜) | 현대해상 (행복가득생활보장) | DB손해보험 (다이렉트 가정보장) |
| 주요 보장 | 화재·폭발, 화재배상, 급배수 누출, 화재벌금, 가전 고장수리 | 건물 붕괴·침강, 화재배상 최대 20억, 층간소음, 임시거주비 | 화재·도난·누수, 화재벌금, 일상배상, 민사소송 법률비용 |
| 월 보험료 예시 | 약 7,000원∼15,000원대 | 약 10,000원∼20,000원대 | 약 10,000원∼25,000원대 |
| 가입 요건 | 아파트·다세대·단독, 자가/전·월세 | 만15세∼90세, 건물 구조급수 | 주택 유형·면적 입력 후 심사 |
예를 들어 윗집·아랫집 누수 분쟁은 급배수시설 누출 특약과 일상생활배상책임 특약으로 대비해야 합니다. 하지만 모든 누수가 자동 보상되는 것은 아니므로 약관을 확인해야 합니다.
캐나다 모기지와 세입자 보험 필수 조건
Canada vs Korea home insurance에서 가장 큰 차이는 모기지 조건입니다. TD, RBC, BMO 등 시중은행은 Closing Date 전 보험증명서(Binder) 제출을 계약상 필수로 요구합니다. 따라서 시장가격이 아니라 재건축 비용을 기준으로 가입해야 합니다.
캐나다 세입자보험(Tenant Insurance)은 전국적으로 법정 의무는 아닙니다. 하지만 임대차계약에서 집주인이 가입과 증명서 제출을 요구하는 경우가 많습니다. 예를 들어 유학생, 워홀러, 신규 이민자는 개인 소지품과 우발적 임대주택 손해를 보호하기 위해 필요합니다.
캐나다 정부 금융소비자청(FCAC) 공식 가이드는 Home Insurance의 기본 구성과 물 피해 특약을 설명합니다. https://www.canada.ca/en/financial-consumer-agency/services/insurance/home.html
⚠️ 주의: 캐나다에서 “누수 = 무조건 보험금”은 아닙니다. 갑작스러운 배관 파손은 기본 보장에 포함될 수 있지만 Sewer Backup, Overland Flooding, Ground Water는 별도 특약이 필요한 경우가 많습니다. 따라서 가입 시 Water Damage 포함 여부만 묻지 말고 4가지를 개별 확인하세요.
누수 보장은 원인별로 따로 확인
캐나다 주택보험은 물 피해 원인이 무엇인지에 따라 보장 여부가 달라집니다. 따라서 Sewer Backup, Overland Water, Flood 보장 여부를 각각 체크해야 합니다. 예를 들어 TD Insurance는 Water Damage 팁에서 특약 구분을 강조합니다.
콘도 소유자는 2중 구조 이해 필수
콘도는 Condo Corporation 보험과 개별 Unit Owner 보험이 역할이 다릅니다. 따라서 건물 전체가 보험에 가입되어 있어도 개인 보험이 불필요하다고 생각하면 안 됩니다. 개인은 소지품, 개인 배상책임, Unit 내부 개선사항, 추가생활비, Strata Deductible 책임 등을 별도로 확인해야 합니다.
Canada vs Korea home insurance 최종 체크리스트 2026
Canada vs korea home insurance를 비교하면 한국은 필요한 위험을 특약으로 더하는 방식, 캐나다는 하나의 계약에서 종합 관리하는 방식입니다. 하지만 두 국가 모두 개인별 보장 조건을 확인해야 한다는 점은 같습니다.
따라서 캐나다에서 집을 구입하거나 임대할 때는 보험료만 보지 마세요.
① 재건축 비용 ② Personal Property 한도 ③ Personal Liability 한도 ④ Sewer Backup·Flood 특약 ⑤ Additional Living Expenses ⑥ Deductible ⑦ 모기지 대출기관 요구조건을 함께 확인하세요. 예를 들어 콘도라면 Corporation 보험과 개인 보험의 경계도 체크해야 합니다.
FAQ
A1: 아닙니다. Home Insurance 자체는 법정 의무가 아니지만 모기지 대출기관이 담보 보호를 위해 가입과 증명서 제출을 요구하는 것이 일반적입니다. Mortgage Loan Insurance는 대출기관을 보호하는 별도 상품입니다.
A2: 아닙니다. 갑작스러운 배관 파손은 기본 보장에 포함될 수 있지만 Sewer Backup, Overland Flooding 등은 별도 특약으로 확인해야 합니다. 가입 시 Water Damage 세부 항목을 개별적으로 확인하세요.