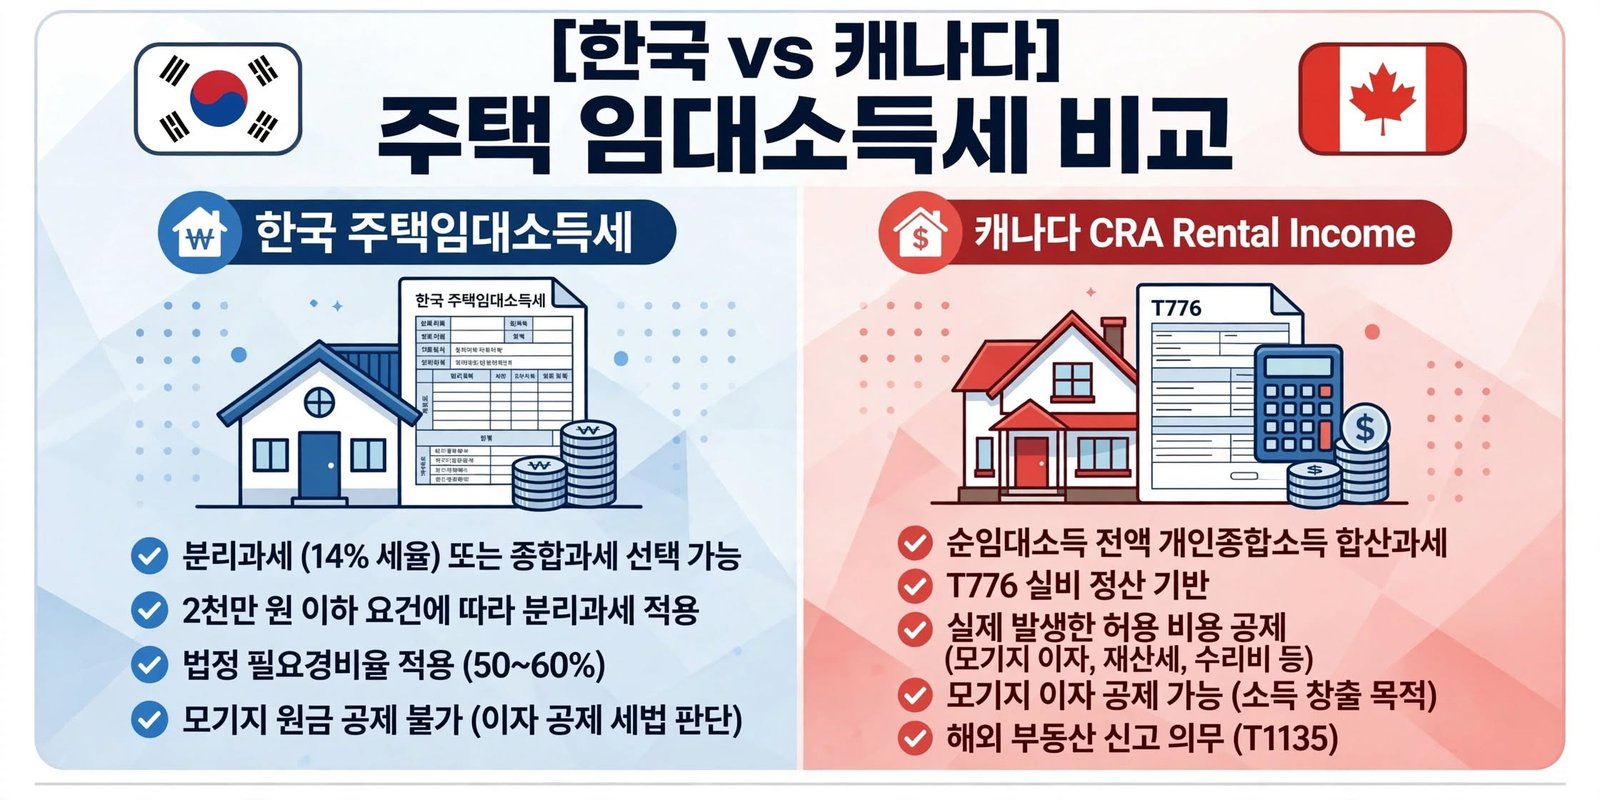
한국 주택임대소득세 vs 캐나다 CRA Rental Income 비교 분석은 양국에 부동산을 보유하거나 이주를 준비하는 임대인에게 필수적인 세무 체크포인트입니다.
2026년 8월 기준, 한국과 캐나다의 주택임대소득세 제도는 소득 수령 방식과 비용 처리 구조에서 근본적인 차이를 보입니다.
한국은 보유 주택 수와 총수입금액에 따라 분리과세 혜택을 부여하는 구조인 반면, 캐나다는 실비 정산 기반의 T776 서식을 통해 한 해 동안 발생한 순임대소득(Net Rental Income)을 개인 종합소득에 합산하여 과세합니다. 이러한 구조적 차이는 임대인이 어느 국가에서 신고 의무를 지느냐에 따라 실제 세부담과 절세 전략이 크게 달라지는 원인이 됩니다.
1. 제도 비교: 한국 주택임대소득세 vs 캐나다 CRA Rental Income 핵심 차이점
한국 주택임대소득세 vs 캐나다 CRA Rental Income의 세무적 지위와 주요 항목별 과세 차이는 다음과 같습니다.
| 구분 | 🇰🇷 한국 (국세청 주택임대소득세) | 🇨🇦 캐나다 (CRA Rental Income) |
| 과세 대상 | 주택 수·기준시가·월세·보증금 등에 따라 결정 | 임대부동산에서 발생한 Rental Income |
| 기본 신고 방식 | 종합과세 또는 일정 요건에서 분리과세 | T776을 통해 순임대소득/손실 계산 후 T1 반영 |
| 임대소득 2천만 원 기준 | 분리과세(14%) 선택 가능 기준 존재 | 해당 기준 없음 (전액 개인소득 합산) |
| 공제 방식 | 분리과세 시 법정 필요경비율 적용 | 실제 발생한 허용 비용(Current Expense) 중심 |
| 모기지 원금 | 필요경비 인정 불가 | 공제 불가 |
| 모기지 이자 | 실제 세법상 요건에 따라 판단 | 임대소득 창출 목적 차입금 이자는 공제 가능 |
| 재산세 | 필요경비 인정 | 임대 관련 비율만큼 공제 가능 |
| 수리비 | 실제 필요경비 등 세법 기준 적용 | Current Expense와 Capital Expense 구분 공제 |
| 감가상각 | 건물 감가상각비 세무조정 | CCA(Capital Cost Allowance) 선택 적용 |
| 임대손실 | 소득구분 및 결손금 이월 규정 적용 | 조건 충족 시 다른 소득(근로/사업)과 상계 가능 |
| 주거 일부 임대 | 면적 비율 기준 안분 | 합리적 기준(면적/방 수)으로 임대 부분 안분 |
| 해외 부동산 | 한국 거주자의 해외 임대소득 과세 | 캐나다 거주자의 해외 임대소득 및 T1135 신고 대상 |
두 제도 모두 “임대소득에 세금을 부과한다”는 목적은 동일하지만, 소득을 산정하는 방식이 다르기 때문에 동일한 임대 조건이라도 최종 세부담이 크게 달라질 수 있습니다.
2. 한국 주택임대소득세: 2026년 귀속 기준 변경 사항
- 원인: 고가주택 2주택자에 대한 간주임대료 과세 범위 확대
2026년 귀속분부터 기준시가 12억 원을 초과하는 고가주택을 2채 보유한 임대인의 보증금에 대해서도 간주임대료 과세가 확대 적용됩니다.
- 결과: 기존의 “2주택자는 전세보증금 과세 없음” 판단 기준이 더 이상 유효하지 않음
과거에는 3주택 이상 보유자만 전세보증금에 대한 간주임대료 과세 대상이었으나, 2026년 귀속분부터는 고가주택 2주택자도 예외적으로 과세 대상에 포함될 수 있습니다. 따라서 보유 주택의 기준시가를 먼저 확인해야 합니다.
- 원인: 주택임대 총수입금액이 2,000만 원 이하인 경우 과세 방식 선택권 부여
주택임대 총수입금액이 2,000만 원 이하인 임대인에게는 분리과세(세율 14%)와 종합과세 중 선택할 수 있는 권리가 주어진다.
- 결과: 등록·미등록 여부에 따라 필요경비율과 공제금액이 이원화됨
| 구분 | 필요경비율 | 공제금액 | 적용 조건 |
| 미등록 임대주택 | 50% | 200만 원 | 분리과세 주택임대소득을 제외한 종합소득금액이 2,000만 원 이하인 경우 |
| 등록 임대주택 | 60% | 400만 원 | 지자체 및 세무서 등록, 임대료 증액 제한 등 요건 충족 시 |
3. 한국 주택임대소득세 vs 캐나다 CRA Rental Income 세액 계산 사례 (한국편)
사례 1: 연 수입 1,800만 원 (2,000만 원 이하 분리과세 — 미등록 임대사업자)
- 원인: 총수입금액이 1,800만 원으로 2,000만 원 이하 요건을 충족하여 분리과세를 선택하고, 미등록 임대주택의 필요경비율(50%)과 기본공제(200만 원)를 적용받음.
- 결과:
- 총 수입금액: 1,800만 원
- 필요경비(50% 적용): 900만 원
- 기본공제(타 소득 2,000만 원 이하 시): 200만 원
- 과세표준: 1,800만원} – 900만원} – 200만원} = 700만원
- 산출세액(14% 분리과세): 700만원 x 14% = 98만원
- 최종 납부세액 (지방소득세 10% 포함): 700만원 x 15.4% = 107.8만원
사례 2: 연 수입 3,600만 원 (2,000만 원 초과 종합과세)
- 원인: 총수입금액이 2,000만 원을 초과하여 종합과세가 강제 적용되고, 임대 순소득이 기존 근로소득과 합산되어 누진세율 구간에 편입됨.
- 결과:
- 총 수입금액: 3,600만 원 (대출이자 및 수리비 증빙 1,200만 원 공제)
- 임대 순소득: 3,600만원 – 1,200만 원 = 2,400만원
- 타 소득 연동: 근로소득 과세표준이 6,000만 원인 경우, 임대 순소득 2,400만 원은 24% 누진세율 구간에 합산 산정.
- 추가 납부세액: 2,400만원 x 24% = 576만원 (지방소득세 별도)
사례 3: 3주택자 전세 보증금 간주임대료 산정
- 원인: 3주택 이상을 보유한 임대인이 전세보증금만 수령하고 월세를 받지 않더라도, 소득세법 제25조에 따라 보증금에 대한 간주임대료가 발생함.
- 결과:
- 보증금 합계: 10억 원 (3개 주택 보유)
- 간주임대료 대상 금액: (10억원 – 3억원) x 60% = 4.2억원
- 간주임대료 (2026년 귀속 정기예금이자율 3.1% 적용): 4.2억원 x 3.1% = 1,302만원
- 세무 처리: 1,302만 원이 수입금액으로 간주되어 분리과세 또는 종합과세 대상에 포함됨.
4. 캐나다 CRA Rental Income: 신고 흐름과 경비 처리 원칙
- 원인: 캐나다는 임대소득을 실비 정산 방식으로 과세
캐나다는 한국의 법정 필요경비율 방식과 달리, 임대소득을 얻기 위해 발생한 합리적이고 허용되는 비용(Current Expense)만을 실제 지출 증빙에 근거해 공제합니다.
- 결과: 순임대소득이 다른 소득과 합산되어 누진세율로 과세됨
순임대소득(Net Rental Income)은 개인의 다른 소득과 합산되어 과세소득에 포함되며, 연방 및 거주 주(주정부)의 누진소득세율이 적용됩니다.
CRA Rental Income 신고 프로세스
- 임대료 수입 집계
- Form T776 (Statement of Real Estate Rentals) 작성
- 임대 관련 비용 공제 (Mortgage Interest, Property Tax, Insurance, Utilities, Repairs & Maintenance, Advertising 등)
- Net Rental Income / Loss 계산
- T1 개인소득세 신고서에 최종 반영
👉 [내부링크: 캐나다 주택 매수 시 필수 화재보험(Homeowner Insurance) 사전 가입 및 모기지 연동 안내]
- 원인: 해외에 임대용 부동산을 보유한 캐나다 거주자에게는 별도 신고 의무 발생
캐나다 세법상 거주자가 한국 등 해외에 임대용 부동산을 보유한 경우, T1 신고와 별도로 Form T1135 제출 의무가 발생할 수 있습니다.
- 결과: $100,000 기준을 잘못 이해하면 신고 누락 발생
T1135의 $100,000 기준은 취득원가(Cost Amount) 기준이며, 다운페이먼트나 자기자본만으로 판단하면 오류가 발생하므로 주의해야 합니다.
5. 한국 주택임대소득세 vs 캐나다 CRA Rental Income 세액 계산 사례 (캐나다편)
사례 1: 단독 콘도 전액 임대 (Full Rental Property)
- 원인: 콘도 전체를 임대하여 발생한 총임대수입에서 모기지 이자, 재산세, 콘도 관리비, 수리비 등 실제 지출 경비를 공제.
- 결과:
- 총 임대 수입 (Gross Rent): $30,000 CAD
- 실비 공제 항목: 모기지 이자 $12,000 + 재산세 $3,500 + 콘도 관리비 $4,500 + 수리비 $1,000 = $21,000 CAD
- 순 임대 소득 (Net Rental Income): $30,000 – $21,000 = -$9,000 CAD
- 세금 산정: 한계세율 30.5% 가정 시, $9,000 x 30.5% = $2,745 CAD 의 추가 세금 발생.
사례 2: 자가 주택 베이스먼트 임대 (Partial Shared Rental)
- 원인: 자가 주택 일부(베이스먼트)를 임대하는 경우 공통 경비를 면적 비율(예: 40%)로 안분 산정.
- 결과:
- 총 임대 수입: $18,000 CAD
- 주택 전체 공통 경비: 모기지 이자 $20,000 + 재산세 $5,000 + 유틸리티 $4,000 = 총 $29,000 CAD
- 안분 인정 경비 (40%): $29,000 \times 40\% = $11,600 CAD (+ 베이스먼트 전용 수리비 $1,400 = $13,000 CAD)
- 순 임대 소득: $18,000 – $13,000 = $5,000 CAD 가 개인 총소득에 합산과세.
사례 3: 임대 적자 발생 시 소득 공제 사례 (Net Rental Loss)
- 원인: 영리 목적의 임대사업에서 운영 경비가 수입을 초과하여 적자 발생.
- 결과:
- 총 임대 수입: $24,000 CAD
- 운영 경비: 모기지 이자 $18,000 + 재산세 $4,000 + 유지보수비 $8,000 + 유틸리티 $3,000 = 총 $33,000 CAD
- 순 임대 손실 (Net Loss): $24,000 – $33,000 = -$9,000 CAD
- 세금 효과: 발생한 손실 $9,000 CAD는 동일 연도 타 소득(근로소득 등)에서 차감되어 소득세 환급 효과 발생.
6. 신고 대상 여부 판단 체크리스트
🇰🇷 한국
- [ ] 부부 합산 2주택 이상을 보유하고 월세 수입이 발생하는가?
- [ ] 부부 합산 1주택자이지만, 해당 주택의 기준시가가 12억 원을 초과하고 월세 수입이 있는가?
- [ ] 부부 합산 3주택 이상을 보유하고 전세 보증금 합계가 3억 원을 초과하는가?
🇨🇦 캐나다
- [ ] 캐나다 내 부동산(독채, 콘도, 베이스먼트, 방 1개 등)을 임대하고 임대료 수입을 수령하였는가?
- [ ] 에어비앤비(Airbnb) 등 단기 임대를 통해 수입을 얻었는가?
위 항목 중 하나라도 해당한다면 해당 국가의 임대소득세 신고 대상에 포함됩니다.
- 단기임대 유의사항: 캐나다에서 Airbnb 등 단기임대 운영 시, 해당 주/지방자치단체의 등록 요건을 준수하지 않은 미등록 단기임대(Non-compliant short-term rental)에 대해서는 CRA가 관련 경비 및 CCA 공제를 불인정할 수 있습니다.
7. 신고 시 필요 서류 비교
| 구분 | 🇰🇷 한국 (국세청 홈택스) | 🇨🇦 캐나다 (CRA T776) |
| 소득 증빙 | 임대차계약서, 월세 입금 통장 내역, 보증금 입금 내역 | Lease Agreement, Rent Payment Receipts / Bank Statements |
| 운영 경비 증빙 | 수리비 영수증(세금계산서, 현금영수증), 대출이자 지급확인서 | Mortgage Annual Statement (Interest portion only), Property Tax Bill, Utility Bills |
| 자산/공제 증빙 | 건물 등기부등본, 주택임대사업자 등록증 | Property Closing Statement, CCA Ledger (Class 1/8/10), Vehicle Logbook |
| 신고 서식 | 종합소득세 신고서 (주택임대소득 분리과세/종합과세 명세서) | Form T776 (Statement of Real Estate Rentals) attached to T1 Return |
8. 한국 주택임대소득세 vs 캐나다 CRA Rental Income 신고 시 자주 하는 실수 3가지
실수 1. 모기지 원금(Principal) 상환액을 경비로 처리하는 오류
- 원인: 대출 상환금 전액(원금+이자)을 경비로 처리하려는 오인에서 발생.
- 결과: 한국과 캐나다 모두 ‘대출 이자(Interest)’만 경비 공제 대상이며, 원금 상환액은 부채 감소 행위로 간주되어 공제되지 않습니다.
실수 2. 한국 주택 수 산정 시 부부 합산 및 해외 주택 누락
- 원인: 본인 명의 1주택만 고려하여 비과세로 오인하거나 해외 보유 주택을 제외하는 경우.
- 결과: 주택 수는 부부 합산 기준이며, 해외 보유 주택에서 월세 수입이 발생하는 경우 1주택자라도 과세 대상에 포함됩니다.
실수 3. 캐나다 건물 감가상각(CCA) 과도 신청으로 인한 Recapture 부담
- 원인: 당장의 임대소득세를 줄이기 위해 T776 작성 시 건물 CCA(Class 1)를 최대치로 신청하는 경우.
- 결과: 추후 부동산 매각 시 그동안 공제받았던 CCA가 소득으로 합산 환수(Recapture)되어 자본이득세 부담이 급증하며, 자가주택 임대의 경우 Principal Residence Exemption 비과세 혜택에 악영향을 줄 수 있습니다.
9. 핵심 주의사항 Q&A
A1: 한·캐나다 조세조약(Tax Treaty)에 따라 부동산 소재지국이 우선 과세권을 갖습니다. 캐나다 임대소득의 경우 CRA에 우선 신고·납부한 후, 한국 종합소득세 신고 시 외국납부세액공제(Foreign Tax Credit)를 신청하여 납부 세액만큼 공제받음으로써 이중과세를 회피합니다.
A2: 주택 전체 면적 대비 임대 공간의 면적 비율(또는 방 개수 비율)을 기준으로 공통 경비(재산세, 모기지 이자, 유틸리티 등)를 안분(Prorate)하여 공제합니다. 임대 공간 전용 수리비는 100% 공제 가능합니다.
A3: 신고하는 것이 절대적으로 유리합니다. 캐나다에서는 임대 적자(Net Loss) 발생 시 다른 소득(근로/사업소득)에서 차감되어 전체 소득세를 환급받을 수 있습니다. 한국 역시 결손금 이월 제도를 통해 향후 임대소득에서 적자를 차감할 수 있습니다.
결론
한국 주택임대소득세 vs 캐나다 CRA Rental Income 비교를 통해 확인했듯, 한국은 법정 필요경비율과 주택 수 중심의 단구조인 반면 캐나다는 정밀한 실비 정산 체계를 갖고 있습니다. 양국에 걸쳐 자산을 운용하는 임대인이라면 각국의 신고 일정과 증빙 요건을 사전 점검하여 세무 리스크를 예방하시기 바랍니다.
본 자료는 2026년 8월 세법 기준으로 작성되었으며, 개인의 거주자 여부 및 주택 보유 형태에 따라 세무 결과가 달라질 수 있으므로 정식 신고 전 국세청(NTS) 또는 CRA 등록 세무전문가와의 상담을 권장합니다.
출처 (Sources)
- Canada Revenue Agency (CRA) – Form T776, Statement of Real Estate Rentals
- Canada Revenue Agency (CRA) – T4036, Rental Income Guide
- 국세청(NTS) – 주택임대소득 과세기준 및 종합소득세 신고 안내 (소득세법 제12조 및 제64조의2)
- 대한민국 소득세법 제25조, 소득세법 시행령 제53조 (간주임대료 산정 기준)